Как объявить себя банкротом по кредиту в 2026 году: пошаговая инструкция
Если кредитные платежи стали непосильными, первым шагом нужно сопоставить условия закона с доходами, имуществом и составом долгов. Банкротство — один из предусмотренных законом порядков, но его доступность и результат определяют по конкретной ситуации.
Давайте разберём честно — шаг за шагом, без лишней воды.
Сначала главное: есть ли у вас право на банкротство
Банкротство физлица регулируется Федеральным законом №127-ФЗ «О несостоятельности». Два базовых условия:
Право подать — по п. 2 ст. 213.4 нужны предусмотренные нормой обстоятельства предвидения банкротства и признаки неплатёжеспособности и(или) недостаточности имущества. Универсального минимального долга и обязательного полного отсутствия имущества для этого права нет.
Обязанность подать — при совокупности условий п. 1 ст. 213.4, включая долг не менее 500 000 рублей и невозможность рассчитаться с другими кредиторами после удовлетворения одного или нескольких. Срок — 30 рабочих дней с предусмотренного законом момента осведомлённости. Ответственность по ч. 5 ст. 14.13 Ко АП возможна при установленном составе нарушения, а не от одной суммы долга.
Подробнее о том, можно ли подать на банкротство при долге меньше 500 тысяч — разобрано отдельно.
Два пути: суд или МФЦ
Путь 1 — Судебное банкротство (при условиях судебного обращения)
Дело рассматривает арбитражный суд с участием финансового управляющего. Собственное право на обращение проверяют по п. 2 ст. 213.4, обязанность — по п. 1; универсальный порог 500 000 рублей не заменяет эти условия.
Путь 2 — Внесудебное через МФЦ (бесплатно, но строгие условия)
Общий размер обязательств — от 25 000 до 1 000 000 рублей и одно из четырёх оснований ст. 223.2. Это оконченное по установленному основанию производство; основная пенсия или участие СВО с дополнительными условиями; определённое детское пособие с дополнительными условиями; либо семилетний исполнительный документ с условиями нормы. Подробно про внесудебное банкротство через МФЦ — в отдельной статье.
Выбор процедуры определяется выполнением условий закона, а не сравнительной частотой дел. Ниже — этапы судебного обращения.
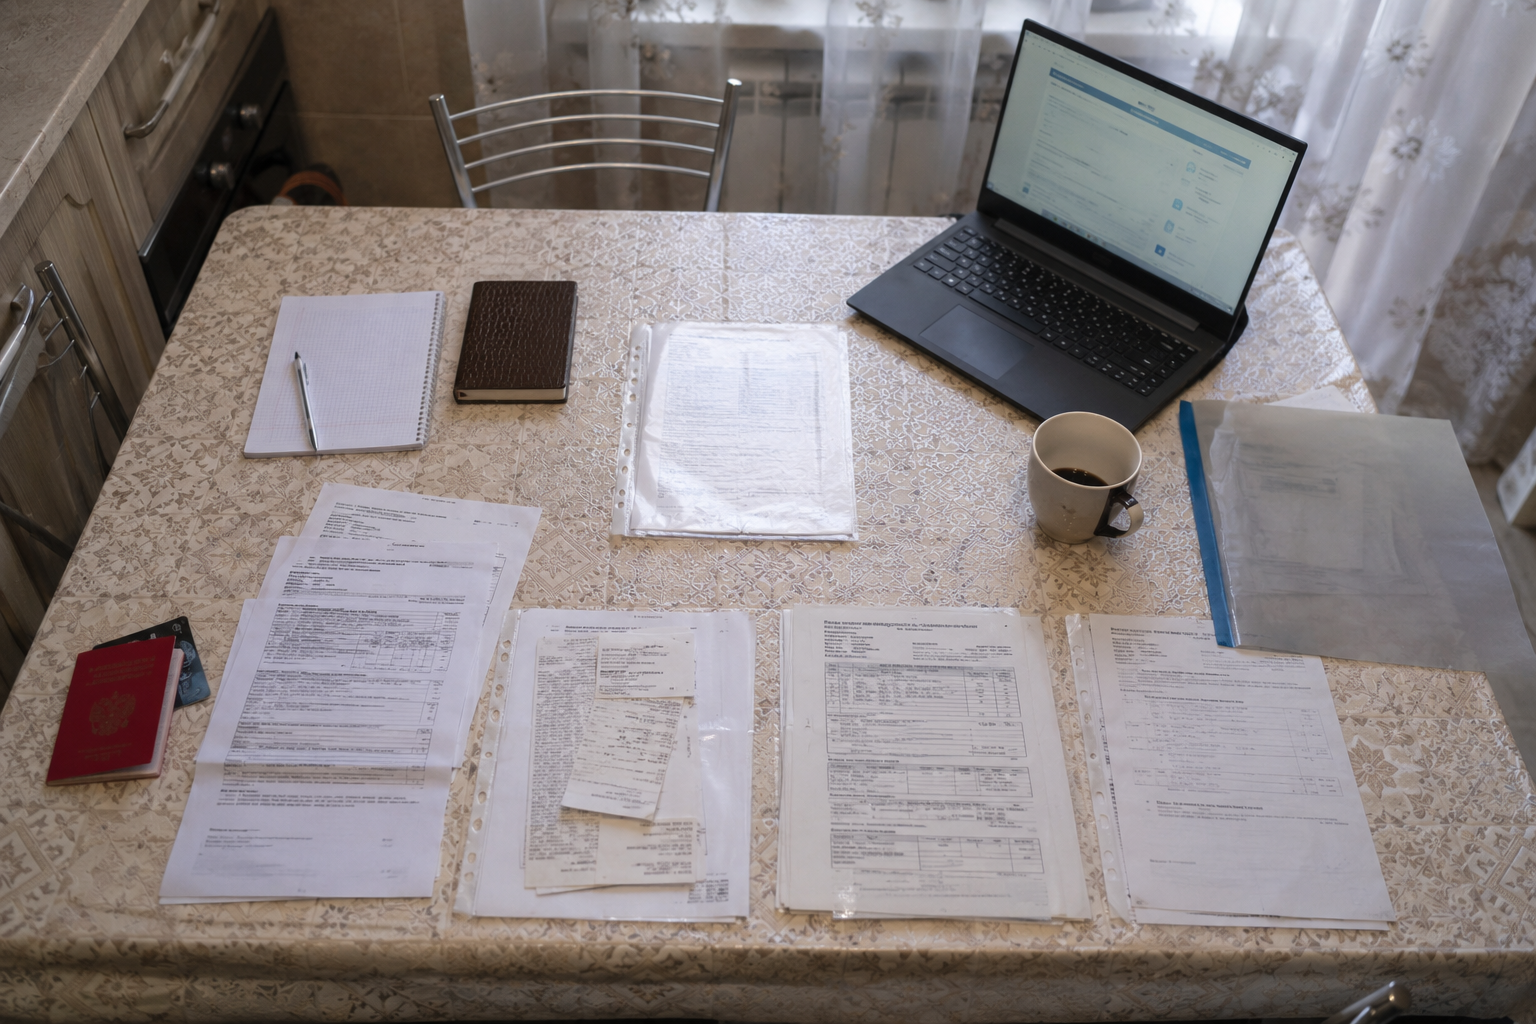
Шаг 1. Соберите документы
Приложения предусмотрены п. 3 ст. 213.4 и процессуальными нормами. Приказ № 530 утверждает формы списка кредиторов/должников и описи имущества. Среди необходимых сведений:
- Паспорт, СНИЛС, ИНН
- Кредитные договоры и выписки с остатками долгов
- Справки 2-НДФЛ за 3 года
- Выписка из ЕГРН (недвижимость), ПТС/СТС (машина)
- Сведения о банковских счетах
- Документы о сделках за последние 3 года
Полный список — в статье какие документы нужны для банкротства физлица.
Шаг 2. Выберите СРО арбитражных управляющих
В собственном заявлении указывают СРО по ст. 213.4. Кандидатуру представляют и проверяют в установленном порядке, управляющего утверждает суд. Сведения о СРО проверяют по государственному реестру; указание организации не гарантирует конкретного желаемого управляющего.
При рассмотрении нескольких заявлений учитывается установленный законом порядок их поступления и рассмотрения. Кто указан в первом обращении, не отменяет независимость управляющего и проверку кандидатуры судом. О том, что делать если банк уже подал на ваше банкротство, — читайте отдельно.
Шаг 3. Подайте заявление и внесите депозит
Фиксированное вознаграждение управляющего за одну процедуру — 25 000 рублей по ст. 20.6. По действующему п. 4 ст. 213.4 деньги вносят в депозит суда после принятия заявления и до заседания по обоснованности, указав номер дела.
Заявление подают в арбитражный суд по месту жительства, которое не всегда сводится к формальной регистрации. Способы подачи — в установленном порядке лично, по почте или через «Мой арбитр»(my.arbitr.ru). Картотекаkad.arbitr.ru — другой сервис. Содержание и приложения должны отвечать требованиям закона.
Шаг 4. Первое судебное заседание
По п. 5 ст. 213.6 обоснованность рассматривают не ранее 15 дней и не позднее трёх месяцев с даты принятия заявления. Принятый акт определяет стадию и последствия: не каждое первое заседание немедленно вводит реализацию. Взыскания и ограничения имеют исключения по ст. 69.1 ФЗ № 229-ФЗ, непосредственное взаимодействие — условия ст. 7 ФЗ № 230-ФЗ.
Шаг 5. Процедура реализации имущества
По п. 2 ст. 213.24 реализация вводится на срок не более шести месяцев; при отсутствии ходатайства управляющего о завершении считается продлённой на шесть месяцев. Это не обязательный минимальный срок от подачи. Управляющий выявляет имущество, рассматривает требования и анализирует сделки по применимым основаниям и срокам.
Что продадут, а что защищено — в статье можно ли сохранить квартиру при банкротстве. Что будет с зарплатой — в статье зарплата при банкротстве физлица.
Шаг 6. Завершение и списание долгов
Суд рассматривает отчёт и решает вопрос завершения реализации и освобождения от обязательств. Долги прекращаются в установленных законом пределах: сохраняющиеся требования и основания отказа проверяют по ст. 213.28.
Что важно не делать до и во время процедуры
Раскрывайте необходимые сведения об имуществе и долгах и проверяйте сделки по закону. Оспаривание и отказ в освобождении требуют установленных оснований, а не следуют автоматически из каждого платежа или сделки с родственником. Подробнее — 10 ошибок перед банкротством: что проверить заранее.
Материал носит информационный характер и не является индивидуальной юридической консультацией. Решение по делу о банкротстве принимается арбитражным судом исходя из обстоятельств конкретной ситуации.
Банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.
На основе ФЗ-127 (ст. 20.6, 213.4, 213.11, 213.24), Приказа Минэкономразвития №530, ч.5 ст. 14.13 КоАП РФ и практики 2025–2026 года